


Has decidido abrir una relación bancaria con un banco privado en el extranjero. Quizá en Suiza, en Singapur o en Estados Unidos. La primera pregunta casi siempre es la misma: ¿por dónde se empieza?
Quien lo intenta por su cuenta lo descubre pronto. Correos sin respuesta durante semanas, un documento que había que notarizar y nadie te lo había dicho, un segundo viaje a la sucursal solo para una firma. Y al final, muchas veces, peores condiciones que las que el mismo banco reserva a los clientes presentados por un intermediario oficial.
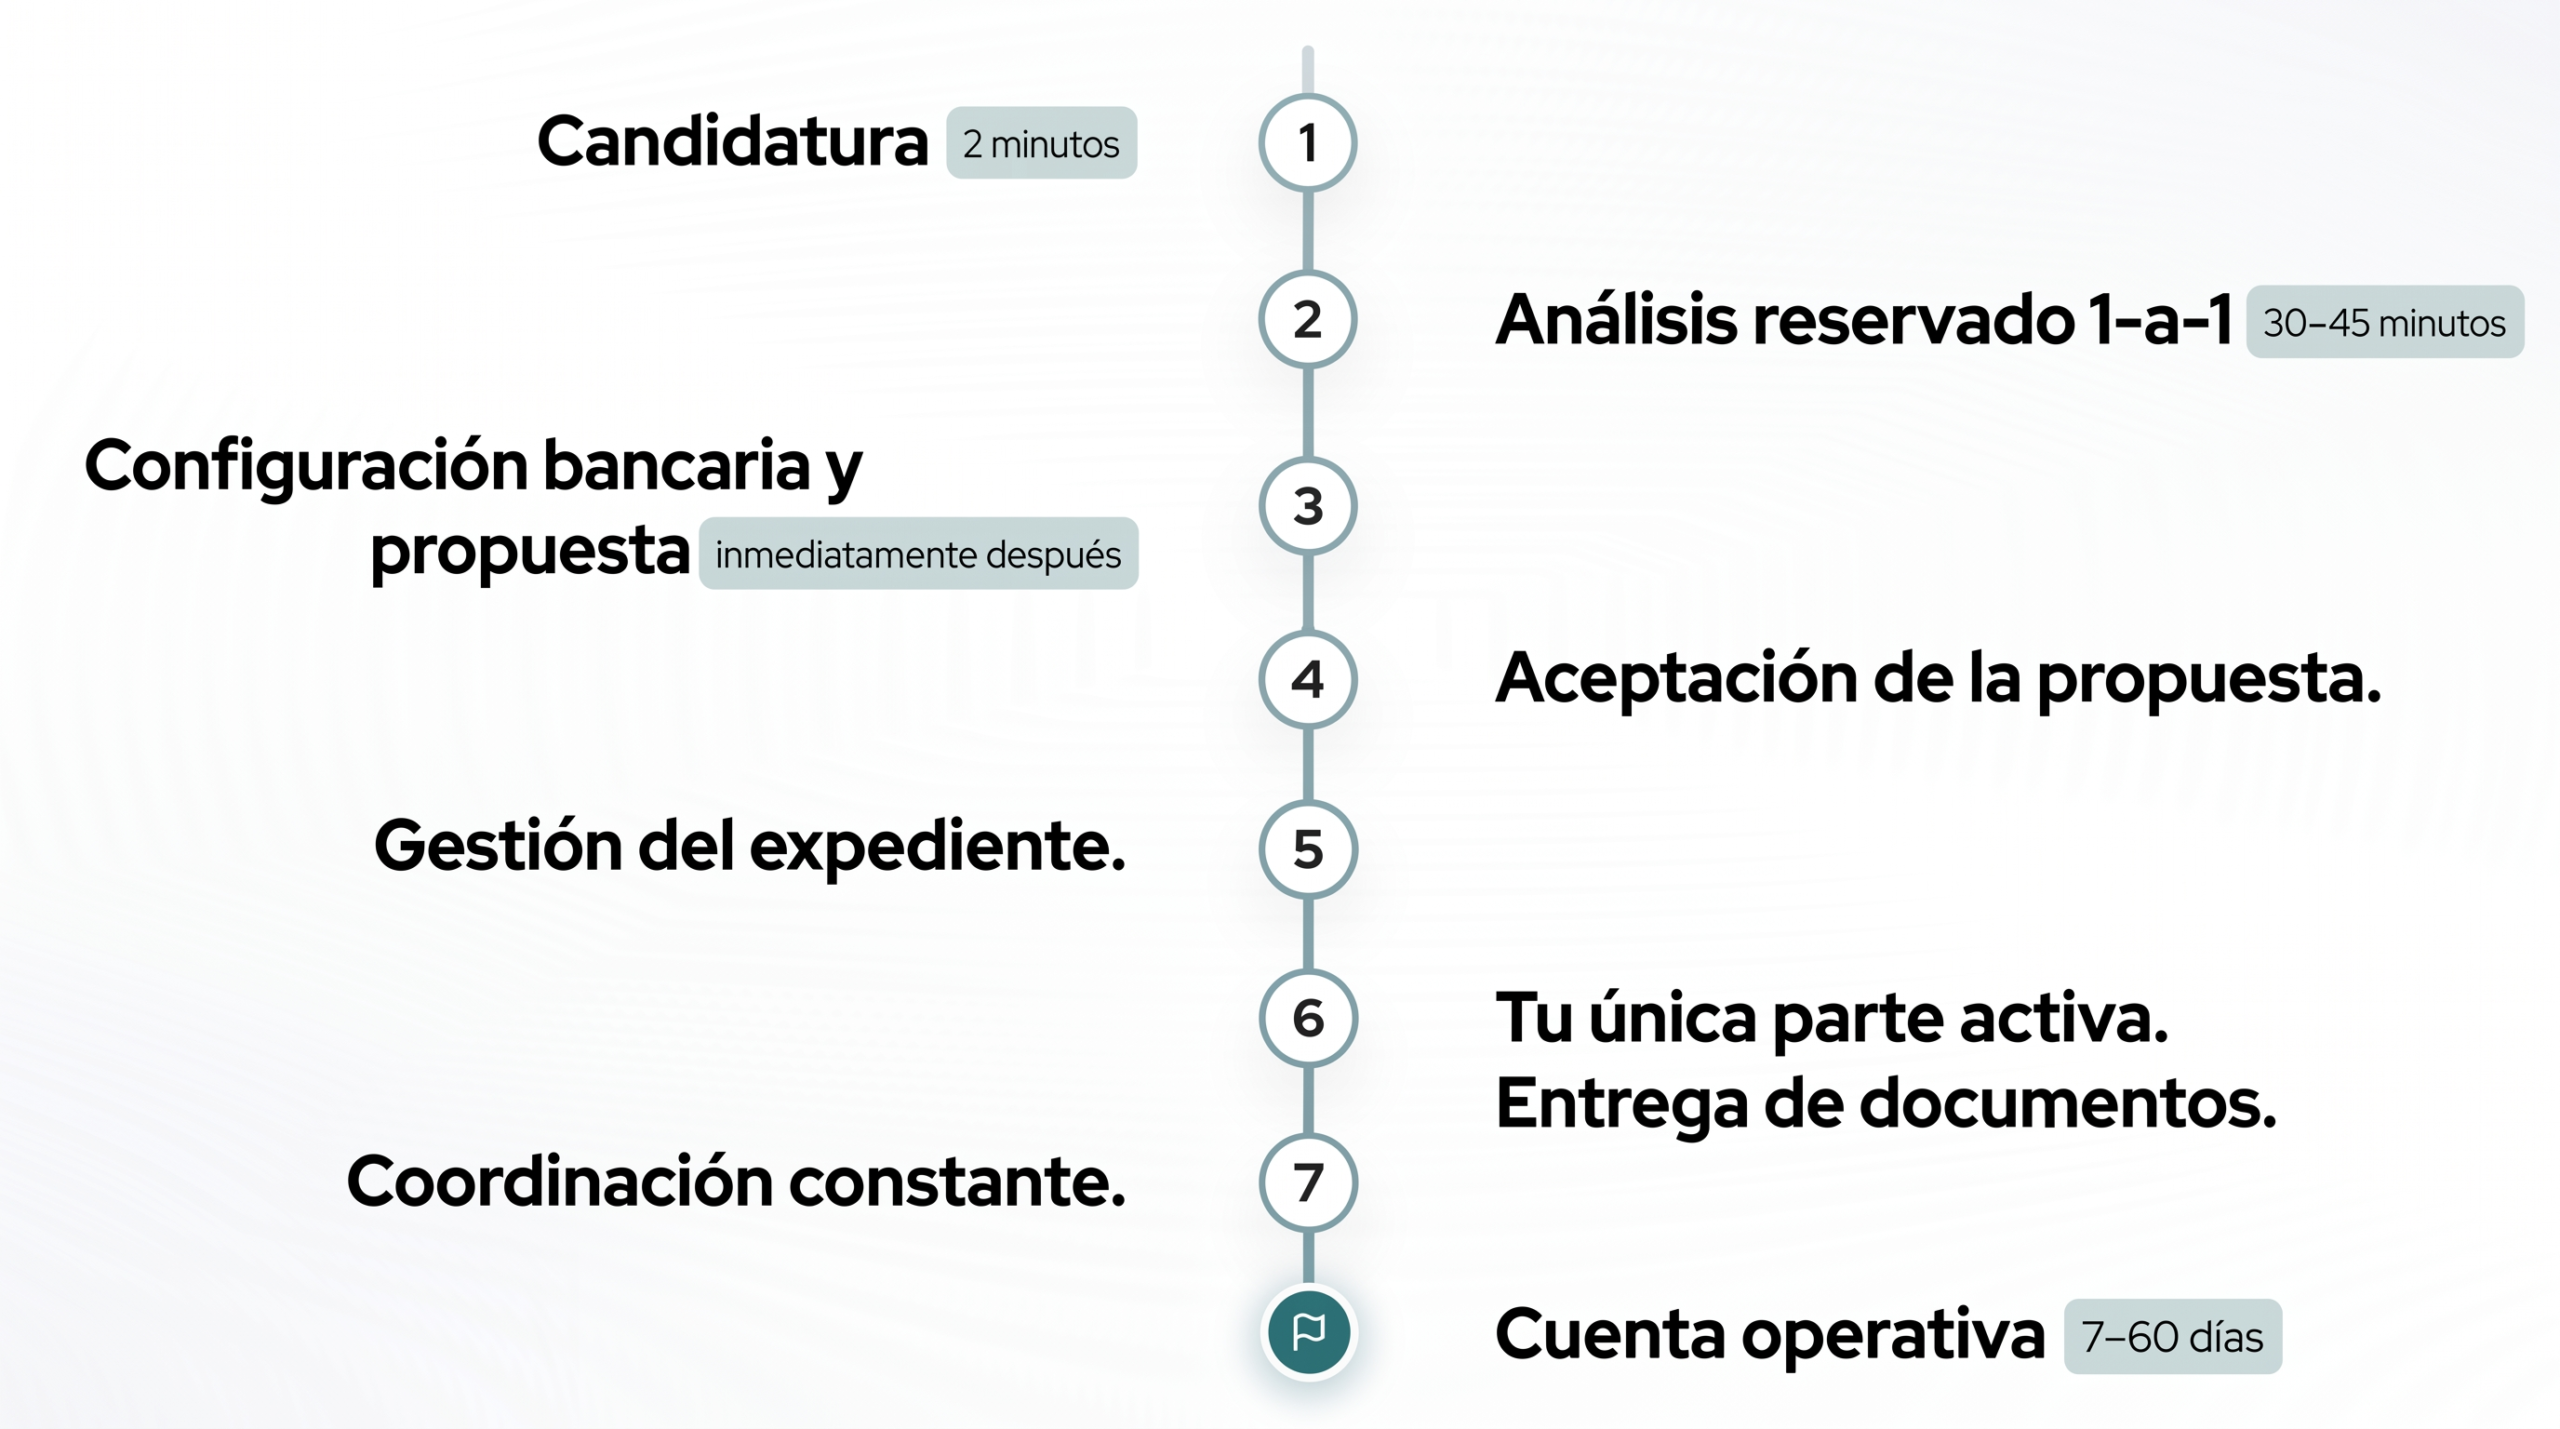
En este artículo te contamos lo que ocurre realmente, paso a paso, cuando un empresario decide abrir una relación bancaria con GloboBanks: desde la primera llamada hasta la relación activa, normalmente en un plazo de dos a cuatro semanas y completamente a distancia.
Por qué los mejores bancos no tienen prisa por aceptarte
Para entender cómo funciona el proceso, hay que partir de algo que pocos tienen en cuenta: los grandes bancos privados no necesitan tu dinero.
Una entidad que gestiona 400.000 millones en patrimonio no cambia sus planes por un nuevo cliente con 10 millones. Y su modelo se basa en relaciones a largo plazo: en Suiza hay bancos que atienden a la misma familia desde hace décadas, con relaciones que pasan de padres a hijos. Su objetivo es cuidar bien a los clientes que ya tienen, y aceptan nuevos con mucha selección.
Por eso, quien se presenta solo suele quedar descartado. Te preguntan si conoces a alguien que ya sea cliente, te plantean un depósito mínimo de 5 millones y te invitan a pasar tres días en sus oficinas «en cuanto sea posible». Es simplemente su forma de filtrar a quien llega sin referencias.
La diferencia entre un intermediario y un introductor oficial
Aquí entra en juego la figura del introductor bancario. GloboBanks no es un banco y no decide si se abre una relación bancaria: el KYC, la diligencia debida y la aprobación corresponden siempre y exclusivamente al banco.
Lo que nos diferencia es el tipo de relación con las entidades. No se trata de conocer a alguien dentro y enviarle un correo de presentación. Con los bancos con los que trabajamos tenemos un acuerdo contractual de introducción, llamado finder agreement: un contrato que nos reconoce como socios oficiales, autorizados a presentar nuevos clientes.
Los bancos saben además otra cosa: somos muy selectivos. Antes de presentar a un cliente le hacemos todas las preguntas que le haría el banco, y si el panorama no está claro, no seguimos adelante. Es precisamente esa selección la que da peso a nuestra presentación.
Qué ocurre después de la primera llamada, paso a paso
1. Dos llamadas para diseñar tu estructura bancaria
Nunca proponemos una solución en la primera llamada. La residencia es solo uno de los datos: también cuentan el depósito, los plazos de apertura, las comisiones del banco, el tipo de movimientos y la estructura societaria.
Por eso el proceso empieza con dos llamadas con un manager sénior. La primera sirve para recoger la información, como haría un médico antes de un diagnóstico. En la segunda recibes un plan por escrito, negro sobre blanco, con la estructura bancaria diseñada para tu caso: qué entidades, en qué países y para qué.
Si de las primeras preguntas se desprende que tu perfil no encaja con nuestros servicios, te lo decimos enseguida.
2. El contrato de servicio
Si decides seguir adelante, recibes un contrato que describe con precisión el servicio. Un aspecto importante: si la entidad elegida no aprobara tu solicitud, el contrato prevé la introducción en otra entidad con funcionalidades y ventajas equivalentes.
3. La documentación, gestionada de principio a fin
A partir de aquí, el cliente trata con su manager de referencia y con el equipo que gestiona las aperturas, personas que hablan cada día con los bancos y trabajan entre Europa, Dubái y Estados Unidos en varios idiomas.
Los bancos serios piden documentos concretos: certificaciones, traducciones juradas y, a veces, copias notarizadas y apostilladas. Nos encargamos de todo: el cliente no tiene que averiguar qué documento hay que notarizar ni dónde, ni enviar nada en persona. Los datos se tratan con acuerdos de confidencialidad muy estrictos y se conservan solo el tiempo necesario para la solicitud.
4. La verificación de identidad con el banco
El único paso que queda en manos del cliente es el KYC, la verificación de identidad: el banco tiene que saber con certeza quién eres, a qué te dedicas y de dónde proceden tus fondos. Se presentan el pasaporte, un justificante de residencia y la prueba del origen de los fondos, y normalmente se hace una breve videollamada de presentación, de unos treinta minutos, con un responsable del banco, a menudo el subdirector.
Sin viajes ni reuniones en la sucursal. La ley permite completar la apertura a distancia, y la videollamada sustituye a la reunión presencial sin saltarse ningún control.
5. La relación bancaria activa
En la mayoría de los casos la relación bancaria está activa en un plazo de dos a cuatro semanas, en países donde por tu cuenta suelen hacer falta meses y presencia física. Para quien tiene urgencia, los canales directos con los bancos permiten a veces acelerar aún más.
Si quieres conocer la estructura bancaria que hemos construido para clientes con un perfil similar al tuyo, el equipo de GloboBanks ofrece un primer análisis confidencial.
Solicita tu análisis previo confidencial.
Por qué una relación bancaria seria requiere semanas (y por qué conviene)
Una fintech te abre la cuenta en cinco minutos desde el móvil. Parece una ventaja, pero tiene un coste oculto.
Ningún ser humano puede verificar un perfil en cinco minutos: quien decide es un algoritmo. Y ese mismo algoritmo, programado para proteger al banco, vigila cada movimiento posterior. Si declaraste ingresos de 5.000 euros al mes y entran 9.000, llega el bloqueo: solicitudes de documentos, fondos congelados y, a veces, el cierre de la cuenta.
Ocurre también con bancos muy grandes cuando la apertura ha sido demasiado rápida. Hemos visto a uno de los principales bancos internacionales bloquear la cuenta de un cliente por una transferencia de 1.000 libras entre dos cuentas a su propio nombre, en dos países distintos.
Los bancos privados hacen lo contrario: una diligencia debida exhaustiva al principio, para no tener que molestarte después. Un mes de verificaciones, gestionado por otros en tu nombre, frente a años de controles por sorpresa. Y tiene sentido con importes más bajos de lo que se piensa: a partir de unos 100.000 euros merece la pena tener una relación bancaria seria.
Hacerlo por tu cuenta o mediante introducción: qué cambia realmente
Las comisiones
Un cliente que había abierto por su cuenta una relación con un banco suizo, tras tres viajes, pagaba unos 2.500 francos al año de mantenimiento. En una entidad suiza aún más prestigiosa, mediante introducción, ese coste no existía. En diez años, la diferencia es de 25.000 francos.
Lo mismo ocurre con la gestión de inversiones: donde un banco suele cobrar el 1% anual, con nuestras condiciones se puede bajar a alrededor del 0,3%. Sobre un millón, son 7.000 euros al año.
Los plazos
Por tu cuenta eres uno de los miles de expedientes que hay sobre la mesa del banco. En algunas relaciones bancarias la espera supera el año. Mediante introducción, hablamos de semanas.
El depósito mínimo
Un banco que públicamente pide 5 millones puede aceptar 1 millón de un cliente presentado, porque sabe que ese perfil ya ha sido verificado con atención.
La comodidad
Firmas adicionales, un documento olvidado que había que notarizar en el país del banco, otro vuelo de doce horas. Son las formas en que los bancos filtran a quien llega solo. Con una introducción, los mismos controles se hacen a distancia. Y también después de la apertura, no te tratan como un número.
Preguntas frecuentes
¿Se puede abrir una cuenta bancaria en el extranjero sin ir a la sucursal?
Sí. Cuando la ley lo permite, mediante introducción la apertura se completa totalmente a distancia, con una videollamada de verificación en lugar de la reunión presencial.
¿Cuánto tiempo se tarda en abrir una relación bancaria internacional de alto nivel?
Mediante introducción, en la mayoría de los casos entre dos y cuatro semanas. Por tu cuenta pueden hacer falta varios meses.
¿El introductor garantiza la apertura de la cuenta?
No. La decisión corresponde siempre al banco, que realiza el KYC y la diligencia debida de forma independiente. El trabajo del introductor es preparar un perfil completo y presentarlo a la entidad más adecuada.
¿Tengo que transferir todo mi patrimonio desde el principio?
No. Muchos clientes empiezan transfiriendo una parte, por ejemplo 100.000 euros, para valorar el servicio y las condiciones, y después deciden si mover el resto.
Cómo empezar
GloboBanks trabaja con más de 60 entidades bancarias en más de 15 jurisdicciones, con acuerdos formales de introducción. Cada estructura bancaria nace de la experiencia acumulada con clientes de perfiles muy distintos, y cada situación cambia algo.
Si te han bloqueado una cuenta, quieres diversificar tu patrimonio o necesitas una relación bancaria para tu empresa, el primer paso es una llamada de análisis con un manager de nuestro equipo.
Contacta con el equipo para tu análisis previo.
GloboBanks ofrece un servicio de introducción bancaria; no es una entidad bancaria ni un despacho fiscal o jurídico: los contenidos son informativos y no constituyen asesoramiento fiscal, jurídico ni de inversión. El KYC, la diligencia debida y la aprobación de la cuenta corresponden exclusivamente al banco. Cada cliente está obligado a cumplir con las obligaciones fiscales y de declaración de su país de residencia.
