


Hai deciso di aprire una relazione bancaria con una banca private all’estero. Magari in Svizzera, a Singapore o negli Stati Uniti. La prima domanda che ti fai è quasi sempre la stessa: da dove si comincia?
Chi prova da solo lo scopre presto. Email che restano senza risposta per settimane, un documento che andava notarizzato e nessuno te l’aveva detto, un secondo viaggio in filiale per una firma. E alla fine, spesso, condizioni peggiori di quelle che la stessa banca riserva ai clienti presentati da un intermediario ufficiale.
In questo articolo ti raccontiamo cosa succede davvero, passo dopo passo, quando un imprenditore decide di aprire una relazione bancaria con GloboBanks: dalla prima chiamata alla relazione attiva, in genere tra le due e le quattro settimane e interamente da remoto.
(Ne abbiamo parlato anche in questo video, clicca qui per guardarlo.)
Perché le banche migliori non hanno fretta di aprirti una relazione
Per capire come funziona il percorso, bisogna partire da un fatto che pochi considerano: le grandi banche private non hanno bisogno dei tuoi soldi.
Un istituto che gestisce 400 miliardi di patrimoni non cambia i suoi conti per un nuovo cliente da 10 milioni. E il suo modello è costruito sulle relazioni di lungo periodo: in Svizzera ci sono banche che seguono la stessa famiglia da decenni, con relazioni passate di padre in figlio. Il loro obiettivo è custodire bene i clienti che hanno già, e ne accettano di nuovi con molta selezione.
Per questo, chi si presenta da solo viene spesso scremato. Ti chiedono se conosci qualcuno che è già cliente, ti propongono un deposito minimo di 5 milioni, ti invitano in sede per tre giorni “appena possibile”. È semplicemente il loro modo di filtrare chi arriva senza referenze.
La differenza tra un intermediario e un introducer ufficiale
Qui entra in gioco la figura dell’introducer bancario. GloboBanks non è una banca e non decide se una relazione bancaria viene aperta: KYC, due diligence e approvazione spettano sempre ed esclusivamente alla banca.
Quello che ci distingue è il tipo di rapporto con gli istituti. Non si tratta di conoscere qualcuno all’interno e mandargli un’email di presentazione. Con le banche con cui lavoriamo abbiamo un accordo contrattuale di introduzione, chiamato finder agreement: un contratto che ci riconosce come partner ufficiali, autorizzati a presentare nuovi clienti.
Le banche sanno anche un’altra cosa: siamo molto selettivi. Prima di introdurre un cliente gli facciamo tutte le domande che la banca gli farebbe, e se il quadro non è chiaro non procediamo. È proprio questa selezione a dare peso alla nostra presentazione.
Cosa succede dopo la prima call, passo dopo passo
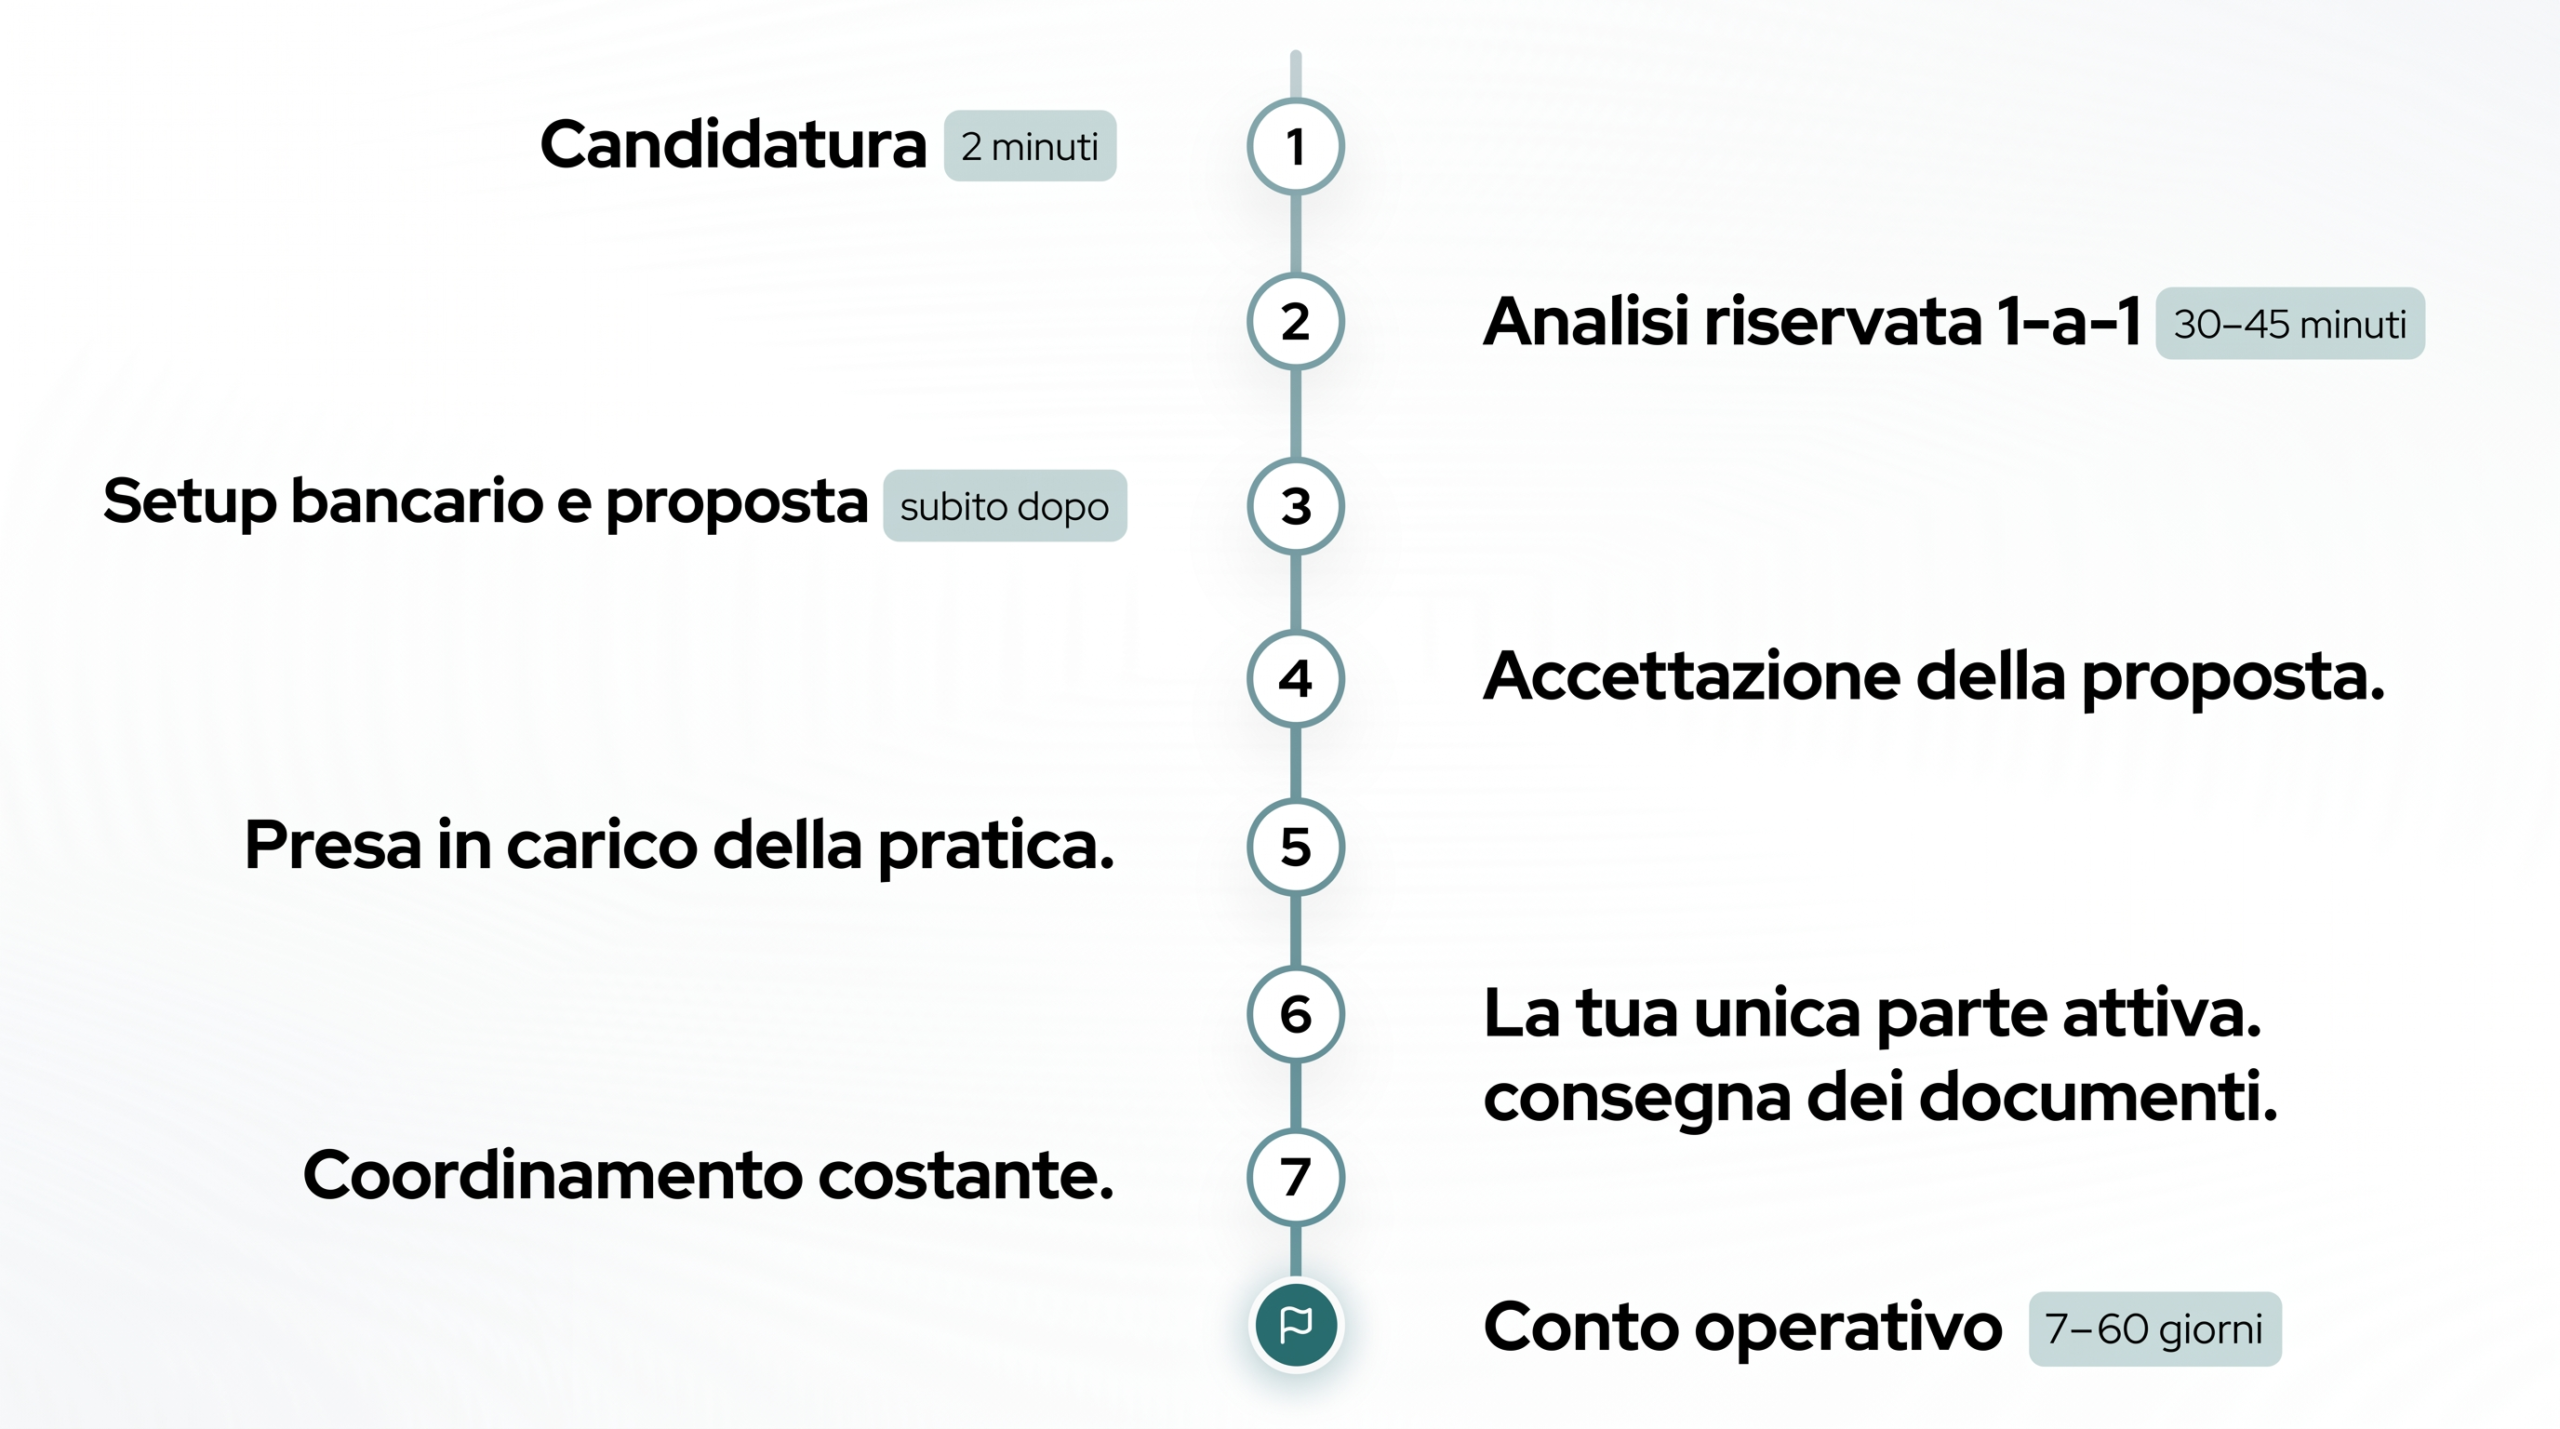
1. Due call per costruire il setup bancario
Non proponiamo mai una soluzione alla prima chiamata. La residenza è solo uno dei dati: contano il deposito, i tempi di apertura, le commissioni applicate dalla banca, il tipo di movimenti, la struttura societaria.
Per questo il percorso parte con due call con un manager senior. La prima serve a raccogliere le informazioni, come farebbe un medico prima di una diagnosi. Nella seconda ricevi un piano scritto, nero su bianco, con il setup bancario costruito sul tuo caso: quali istituti, in quali paesi, per fare cosa.
Se dalle prime domande emerge che il tuo profilo non è in linea con i nostri servizi, te lo diciamo subito.
2. Il contratto di servizio
Se decidi di procedere, ricevi un contratto che descrive con precisione il servizio. Un aspetto importante: se l’istituto scelto non dovesse approvare la tua richiesta, il contratto prevede l’introduzione presso un altro istituto con funzionalità e vantaggi equivalenti.
3. La documentazione, gestita chiavi in mano
Da qui il cliente si interfaccia con il proprio manager di riferimento e con il reparto che segue le aperture, persone che parlano ogni giorno con le banche e lavorano tra Europa, Dubai e Stati Uniti in diverse lingue.
Le banche serie chiedono documenti precisi: certificazioni, traduzioni giurate, a volte copie notarizzate e apostillate. Tutto questo lo gestiamo noi: il cliente non deve capire quale documento va notarizzato e dove, né spedire nulla di persona. I dati vengono trattati con contratti di riservatezza molto rigidi e conservati solo per il tempo necessario alla richiesta.
4. La verifica d’identità con la banca
L’unico passaggio che resta al cliente è la KYC, la verifica d’identità: la banca deve sapere con certezza chi sei, cosa fai e da dove arrivano i tuoi fondi. Si presentano passaporto, prova di residenza e prova della provenienza dei fondi, e di norma si fa una breve videochiamata di presentazione, circa mezz’ora, con un manager della banca, spesso il vicedirettore.
Niente viaggi, niente incontri in filiale. La legge permette di completare l’apertura da remoto, e la videochiamata sostituisce l’incontro fisico senza saltare nessun controllo.
5. La relazione bancaria attiva
Nella maggior parte dei casi la relazione bancaria è attiva tra le due e le quattro settimane, in paesi dove in autonomia servono spesso mesi e la presenza fisica. Per chi ha esigenze urgenti, i canali diretti con le banche permettono a volte di accelerare ulteriormente.
Se vuoi capire quale setup bancario abbiamo costruito per clienti con un profilo simile al tuo, il team di GloboBanks offre una prima analisi riservata.
Richiedi la tua pre-analisi riservata.
Perché una relazione bancaria seria richiede settimane (e conviene così)
Una fintech ti apre il conto in cinque minuti dal telefono. Sembra un vantaggio, ma ha un prezzo nascosto.
Nessun essere umano può verificare un profilo in cinque minuti: a decidere è un algoritmo. E lo stesso algoritmo, programmato per proteggere la banca, controlla ogni tuo movimento successivo. Se hai dichiarato entrate di 5.000 euro al mese e ne arrivano 9.000, scatta il blocco: richieste di documenti, fondi congelati, a volte la chiusura del conto.
Succede anche con banche molto grandi quando l’apertura è stata troppo rapida. Abbiamo visto una delle principali banche internazionali bloccare il conto di un cliente per un giroconto di 1.000 sterline tra due conti intestati a lui stesso, in due paesi diversi.
Le banche private fanno l’opposto: una due diligence approfondita all’inizio, per non doverti disturbare dopo. Un mese di verifiche, gestito da altri per conto tuo, contro anni di controlli a sorpresa. E vale già da importi più bassi di quanto si pensi: da circa 100.000 euro in su ha senso avere una relazione bancaria seria.
Fare da soli o tramite introduzione: cosa cambia davvero
Le commissioni
Un cliente che aveva aperto da solo una relazione con una banca svizzera, dopo tre viaggi, pagava circa 2.500 franchi l’anno di mantenimento. In un istituto svizzero ancora più rinomato, tramite introduzione, quel costo non era previsto. In dieci anni, la differenza è di 25.000 franchi.
Lo stesso vale per la gestione degli investimenti: dove una banca chiede di solito l’1% annuo, con le nostre condizioni si può scendere intorno allo 0,3%. Su un milione sono 7.000 euro l’anno.
I tempi
Da solo sei uno delle migliaia di fascicoli sulla scrivania della banca. Per alcune relazioni bancarie l’attesa supera l’anno. Tramite introduzione si parla di settimane.
Il deposito minimo
Una banca che pubblicamente chiede 5 milioni può accettare 1 milione da un cliente introdotto, perché sa che quel profilo è già stato verificato con attenzione.
Il comfort
Firme in più, un documento dimenticato da notarizzare nel paese della banca, un nuovo volo di dodici ore. Sono i modi con cui le banche scremano chi arriva da solo. Con un’introduzione, le stesse verifiche si fanno da remoto. E anche dopo l’apertura, non vieni trattato come un numero.
Domande frequenti
Si può aprire una relazione bancaria all’estero senza andare in filiale?
Sì. Quando la legge lo consente, tramite introduzione l’apertura si completa interamente da remoto, con una videochiamata di verifica al posto dell’incontro fisico.
Quanto tempo serve per aprire una relazione bancaria internazionale di alto livello?
Tramite introduzione, nella maggior parte dei casi tra le due e le quattro settimane. In autonomia possono servire diversi mesi.
L’introducer garantisce l’apertura della relazione bancaria?
No. La decisione spetta sempre alla banca, che svolge in autonomia KYC e due diligence. Il lavoro dell’introducer è preparare un profilo completo e presentarlo all’istituto più adatto.
Devo trasferire subito tutto il patrimonio?
No. Molti clienti iniziano trasferendo una parte, ad esempio 100.000 euro, per valutare servizio e condizioni, e decidono poi se spostare il resto.
Come iniziare
GloboBanks lavora con oltre 60 istituti bancari in più di 15 giurisdizioni, con accordi di introduzione formali. Ogni setup bancario nasce dall’esperienza costruita con clienti dai profili diversi, e ogni situazione cambia qualcosa.
Se hai avuto un conto bloccato, vuoi diversificare il patrimonio o ti serve una relazione bancaria per la tua società, il primo passo è una call di analisi con un manager del nostro team.
Contatta il team per la tua pre-analisi.
GloboBanks offre un servizio di introduzione bancaria, non è un istituto bancario né uno studio fiscale o legale: i contenuti sono informativi e non costituiscono consulenza fiscale, legale o d’investimento. KYC, due diligence e approvazione del conto spettano esclusivamente alla banca. Ogni cliente è tenuto a rispettare gli obblighi fiscali e di dichiarazione del proprio Paese di residenza.
