


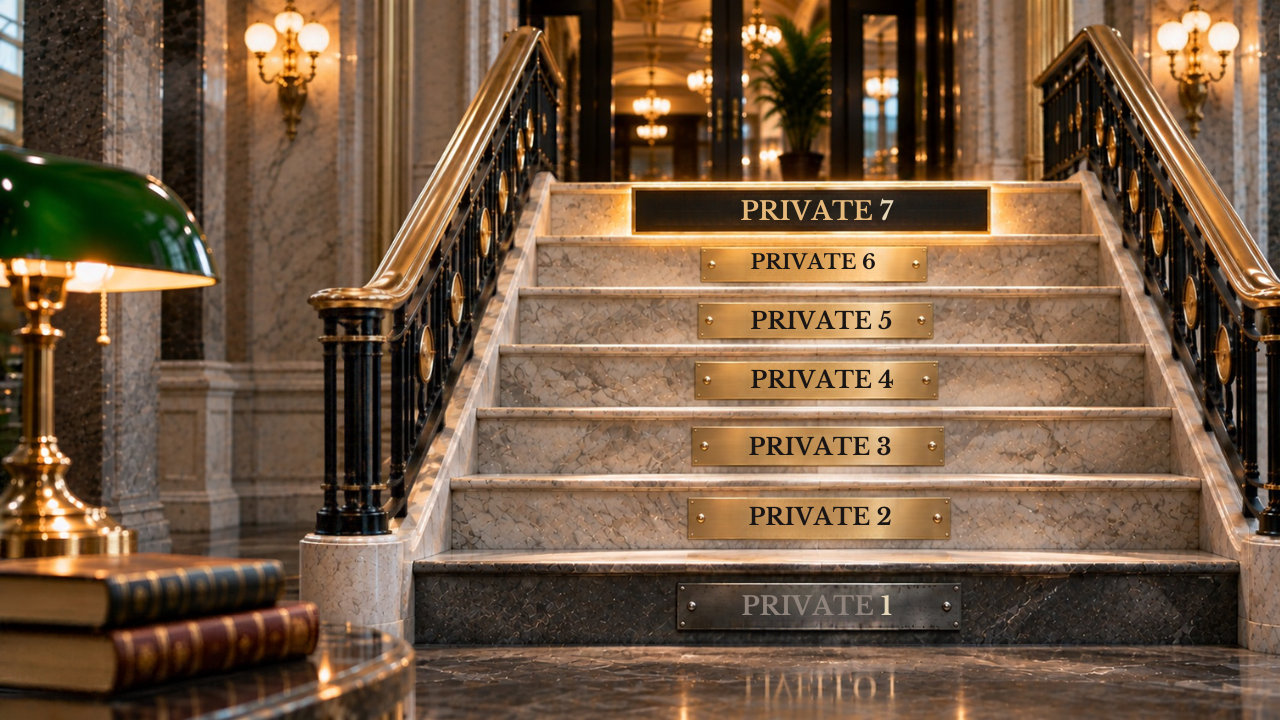
«Private» se ha convertido en una etiqueta que los bancos reparten con mucha generosidad. Basta con superar cierta cifra en la cuenta y el servicio cambia de nombre, pero detrás de la misma palabra hay servicios que no se parecen en nada.
Entre el primer y el último nivel de la banca privada cambian tres cosas: quién te atiende, qué está dispuesto a hacer el banco por ti y cuánto te cuesta cada año.
Veamos los siete niveles, qué patrimonio hace falta, más o menos, para acceder a cada uno, dónde se detienen casi todos y a qué nivel tiene sentido aspirar cuando se parte de medio millón en adelante.
Banca privada: por qué no existen umbrales oficiales
Hay una premisa que conviene hacer desde el principio: en la banca privada no existen umbrales oficiales. Cada banco fija los suyos, y cambian según el país en el que resides, el origen de tus fondos y el servicio que solicitas. Las cifras de este artículo son las que vemos en la práctica y deben leerse como órdenes de magnitud, no como tarifas.
Para que los niveles sean comparables, en cada uno respondemos a las mismas cinco preguntas: cuánto hace falta para entrar, quién te atiende, qué obtienes, cuál es el límite y para quién no es adecuado.
Y aunque hoy tu patrimonio esté por debajo del medio millón, conocer la escalera antes de subirla te evita bastantes errores costosos.
Niveles 1 y 2: la banca privada de tu banco de siempre
Nivel 1: el private «de etiqueta»
Es el servicio private que encuentras en tu banco, en tu ciudad. Normalmente te lo ofrecen cuando superas cierta cifra en la cuenta: de forma orientativa, entre 250.000 y 500.000 euros, aunque cada banco tiene su propia regla.
Sobre el papel tienes un banquero dedicado. En la práctica, en muchos bancos ese banquero atiende a más de cien clientes, y su tiempo va para quien aporta más patrimonio. Lo que obtienes son algunas comisiones más bajas, una tarjeta mejor y un número de teléfono directo.
El límite es que los productos siguen siendo los de la casa y la relación se queda dentro de la sucursal: cambia el nombre del servicio, pero la experiencia cambia poco. No es adecuado para quien ya ha entendido que un millón parado en un solo lugar merece algo más que un nombre nuevo en el contrato.
Nivel 2: la banca privada nacional
El segundo nivel es la banca privada nacional propiamente dicha. A menudo se entra a partir de un millón, también aquí sin una regla fija. Y hay que ser justos: muchas de estas entidades trabajan bien, con banqueros sénior, una gestión patrimonial seria y alguien que conoce a tu familia y quizá también a tu empresa.
Pero ahora ponte en el lugar del banquero. Buena parte de lo que cobra depende de los productos de su banco que consigue colocar. Así que te propondrá fondos y gestiones de la casa, con comisiones que a menudo se sitúan entre el 1,5% y el 2% anual. Y difícilmente te ayudará a abrir una relación con otro banco en el extranjero: para él sería como acompañarte fuera de su tienda.
El límite de este nivel es que todo se queda en un país, en una moneda y bajo un solo regulador. Y es justo aquí donde se detienen casi todos los que han construido algo, convencidos de haber llegado. Conviene tener presente un principio: tu dinero es ciudadano del lugar donde lo has puesto.
Niveles 3 y 4: la banca privada fuera de tu país
Nivel 3: las divisiones private de los grandes grupos internacionales
Con el tercer nivel sales de tu país. Hablamos de las divisiones private de los grandes grupos bancarios internacionales, en Suiza, Singapur o Londres: una plataforma global, acceso a más mercados y más divisas, un banco con sedes en medio mundo.
Aquí los umbrales varían muchísimo. Algunas divisiones aceptan clientes desde 500.000 euros o desde un millón; las más selectivas, para quien se presenta por su cuenta, pueden pedir de 2 a 5 millones de francos, a veces más para una gestión completa.
El límite es que, para una estructura tan grande, eres uno más. El servicio es excelente, pero sigue siendo bastante estandarizado. Y un gran nombre no significa automáticamente el mejor banco: en marzo de 2023 Credit Suisse, un banco con 167 años de historia, fue rescatado en un fin de semana y absorbido por un competidor. Sus clientes se encontraron, de un lunes a otro, en un banco que no habían elegido.
Nivel 4: el banco privado puro
El cuarto nivel es el de los bancos privados puros: entidades más de nicho, algunas con siglos de historia, en ciertos casos todavía propiedad de los socios que trabajan en ellas. Aquí el banquero te conoce por tu nombre, te responde directamente y, cuando mueves una cifra importante, ya sabe de dónde viene y por qué.
Su fuerza es la relación: estabilidad, atención, decisiones tomadas por personas a las que puedes conocer. El límite cambia de un banco a otro. Algunos han invertido mucho en lo digital, otros se han mantenido más tradicionales, y quien tiene que hacer transferencias a diario para su empresa lo nota enseguida. Es un nivel ideal para custodiar y hacer crecer un patrimonio, menos adecuado como única cuenta para la operativa diaria de una empresa.
El detalle que cambia los umbrales: el canal por el que llegas
Es el aspecto que casi nadie ve, y el más importante de toda la escalera: los umbrales del tercer y cuarto nivel cambian según el canal por el que llegas.
Si envías una solicitud por tu cuenta, acabas en un proceso de selección en el que eres un nombre en un formulario, y ante la duda el banco dice que no. El motivo es sencillo: son entidades con al menos un siglo de historia, que no necesitan marketing y atienden a familias que se pasan la cuenta de generación en generación. Para ellas, dejar entrar a un cliente desconocido es más arriesgado que conservar a los que ya conocen.
Si en cambio llegas a través de un introducer con un acuerdo por escrito con el banco, tu perfil lo lee un director, con otro nivel de atención.
(La decisión final, junto con el KYC y la diligencia debida, sigue siendo siempre del banco.)
Por tu cuenta, uno de los bancos privados suizos más selectivos puede pedirte millones; con una introducción de GloboBanks, en varios casos se parte de 250.000-500.000 francos. Si tienes al menos medio millón para colocar, el equipo ofrece un análisis previo confidencial de tu perfil.
Solicita tu análisis previo confidencial.
Nivel 5: la banca privada en varias jurisdicciones
El quinto nivel es aquel en el que casi todos se equivocan. No tiene un umbral público, porque ningún banco lo vende como producto: se construye combinando dos o tres relaciones private en países distintos, cada una con una función precisa.
Un banco para la caja, es decir, la liquidez que debe estar siempre disponible. Otro para las inversiones a largo plazo. Y, si tienes una empresa, otro para la operativa. En divisas distintas y bajo reguladores distintos.
Cómo funciona en la práctica
Imagina que vendes una participación de tu empresa y recibes 800.000 euros en una semana. En el segundo nivel es tu banco quien te llama, para proponerte sus fondos. En el quinto nivel eres tú quien llama a tu banquero: «Llegan 800.000 de la venta, te envío el contrato, y 300.000 los pasamos a la relación de Singapur como reserva en dólares». Sin bloqueos y sin preguntas inesperadas, porque ese banco te conoce desde el primer día.
Hay además un detalle difícil de encontrar en internet. Algunos bancos privados suizos tienen sedes propias también en Singapur y Hong Kong, y pueden atender a la misma familia en varias plazas con el mismo interlocutor. Lo sabemos porque nos sentamos con sus directores cada semana.
Es la dirección en la que ya se están moviendo muchos patrimonios de siete cifras. Henley & Partners preveía para 2025 un récord de 142.000 millonarios dispuestos a cambiar de país. Lo que vemos nosotros, sin embargo, es que a menudo las personas se quedan donde están: lo que se mueve es una parte de su dinero.
El límite es la coordinación. Dos o tres bancos, en países distintos, cada uno con su forma de hacer los controles: combinarlos por tu cuenta cuesta tiempo y algún rechazo.
Esta es la estructura bancaria que hemos construido para varios clientes con patrimonios de entre 1 y 5 millones, y cada situación cambia algo.
Niveles 6 y 7: wealth management y family office
Nivel 6: el wealth management para grandes patrimonios
Como referencia, se habla de 25-30 millones en adelante, la franja que el sector llama ultra high net worth. Aquí, en lugar de un banquero, tienes un equipo: un especialista en crédito, otro en inversiones, otro en la transmisión del patrimonio a los hijos. Se accede a financiación hecha a medida y a inversiones que no llegan al público, como participaciones en empresas no cotizadas.
El límite es el propio umbral. Para quien está por debajo, perseguir este nivel significa pagar servicios que no va a usar.
Nivel 7: el family office
En el séptimo y último nivel la relación se invierte. Los bancos se convierten en proveedores: eres tú, o una estructura que trabaja para tu familia, quien los elige, los compara y los pone a competir entre sí.
Existen dos versiones. El multi-family office atiende a varias familias a la vez y puede tener sentido ya a partir de unos 25-30 millones. El single family office, dedicado a una sola familia, suele partir de un orden de magnitud distinto, a menudo por encima de los 100 millones, porque tiene los costes fijos de una pequeña empresa: personas, sistemas, asesores.
El límite es precisamente ese: cuesta y requiere organización. Por debajo de ciertas cifras, es un traje demasiado grande.
En qué nivel de banca privada estás realmente
Para la mayoría de los empresarios a los que acompañamos, el nivel al que aspirar es el quinto, la banca privada en varias jurisdicciones. Ofrece una diversificación real, se alcanza ya con un millón, a veces menos, y no tiene los costes de un family office.
Para saber dónde estás hoy, bastan tres preguntas:
- ¿Cuántos bancos tienes, y en cuántos países?
- ¿Tu banquero te ha propuesto alguna vez algo fuera de su banco?
- Si mañana tu banco principal te bloqueara la cuenta, ¿durante cuántos días podrías pagar a tu familia y a tu equipo?
Si la respuesta a la última pregunta es menos de una semana, ya sabes por dónde empezar.
El camino, en orden, es siempre el mismo: entender en qué nivel estás realmente, más allá del nombre que el banco da al servicio; decidir qué función debe tener cada banco, entre caja, inversiones y operativa; abrir la relación en el país adecuado, con calma. Porque la relación bancaria se abre antes de necesitarla.
Preguntas frecuentes
¿Cuánto patrimonio hace falta para acceder a la banca privada?
No existen umbrales oficiales. En la práctica, el private de tu banco de siempre parte de forma orientativa de 250.000-500.000 euros, la banca privada nacional de alrededor de un millón, mientras que los bancos privados extranjeros más selectivos pueden pedir de 2 a 5 millones de francos a quien se presenta por su cuenta.
¿Cuál es la diferencia entre banca privada y wealth management?
La banca privada gira en torno a un banquero dedicado y a la gestión del patrimonio. El wealth management, pensado para patrimonios de 25-30 millones en adelante, pone a disposición un equipo de especialistas en crédito, inversiones y relevo generacional.
¿Cuándo tiene sentido un family office?
Un multi-family office puede tener sentido a partir de unos 25-30 millones. Un single family office suele partir de más de 100 millones, porque tiene los costes fijos de una pequeña empresa.
¿Se puede acceder a un banco privado suizo con menos de un millón?
En varios casos sí, a través de un introducer con un acuerdo formal con el banco: los umbrales pueden partir de 250.000-500.000 francos. La decisión final, junto con el KYC y la diligencia debida, corresponde siempre al banco.
Cómo subir de nivel con GloboBanks
Decidir en qué nivel quieres estar es la parte fácil. La parte difícil es que te acepte un banco serio de tercer o cuarto nivel, a distancia y con un depósito mínimo razonable.
GloboBanks trabaja con más de 60 entidades bancarias en más de 15 jurisdicciones, con acuerdos formales de introducción, y cada semana presenta a estos bancos empresarios y familias que quieren subir de nivel. El KYC, la diligencia debida y la aprobación de la cuenta siguen siempre en manos del banco.
Si quieres saber desde qué nivel partes y cuánto te falta para llegar al quinto, el equipo ofrece un análisis previo confidencial de tu perfil.
Contacta con el equipo para tu análisis previo.
–
GloboBanks ofrece un servicio de introducción bancaria; no es una entidad bancaria ni un despacho fiscal o jurídico: los contenidos son informativos y no constituyen asesoramiento fiscal, jurídico ni de inversión. El KYC, la diligencia debida y la aprobación de la cuenta corresponden exclusivamente al banco. Cada cliente está obligado a cumplir con las obligaciones fiscales y de declaración de su país de residencia.
