


Durante más de diez años, Dubái ha ofrecido a los grandes patrimonios algo que normalmente no se compra con dinero: la tranquilidad de no tener que preocuparse más por tu propia seguridad. Impuestos bajos, servicios impecables, una ciudad que funciona. Y, sobre todo, la sensación de que allí, pase lo que pase en el mundo, tu dinero y tu familia están a salvo.
Con las tensiones que han atravesado el Golfo en los últimos meses, esa sensación se ha resquebrajado. La ciudad no se ha vaciado, y sin embargo muchos empresarios han empezado a hacerse una pregunta que hasta hace poco casi nadie se planteaba: ¿tiene sentido tener toda la liquidez en el mismo lugar donde vivo?
Si vives en Dubái, o mantienes allí una parte de tu patrimonio, en este artículo encontrarás el camino que están eligiendo muchos de nuestros clientes. Sin mudarte y sin renunciar a la comodidad de los Emiratos, puedes poner tu capital a salvo en Suiza quedándote exactamente donde estás.
Por qué los millonarios eligieron Dubái
La ventaja de Dubái nunca fue solo fiscal. Hay muchos países con impuestos bajos, y ninguno ha atraído capital al mismo ritmo.
Los números lo cuentan bien. Según Henley & Partners, Dubái cuenta hoy con unos 81.200 millonarios residentes, más del doble que hace diez años. En 2025, los Emiratos Árabes Unidos fueron el primer destino mundial para los grandes patrimonios en movimiento, con un saldo estimado de 9.800 nuevos millonarios en un solo año.
Quienes se mudaban, en realidad, compraban sobre todo una cosa: la percepción de una seguridad total. Una ciudad estable, alejada de las crisis europeas, donde el negocio avanza y la vida transcurre sin sobresaltos.
El punto débil de este modelo salió a la luz precisamente cuando esa seguridad se puso a prueba.
Qué cambió con las tensiones en el Golfo
Cuando el conflicto con Irán tocó de cerca a los Emiratos, la reacción de quienes gestionan grandes patrimonios fue rápida, aunque silenciosa.
Los bancos privados suizos recibieron más solicitudes de información de clientes residentes en el Golfo, y varios actores del sector hablaron abiertamente de posibles entradas de capital por decenas de miles de millones de dólares. Deloitte Suiza constató que la liquidez depositada en Suiza por clientes de los Emiratos ya había crecido alrededor de un 40% en los tres años anteriores: el movimiento había empezado mucho antes de la crisis.
Hay que decirlo con honestidad: no hubo una fuga masiva. Muchos bancos describieron los flujos como estables, y la mayoría de las familias se quedaron en Dubái. Pero la crisis dejó claro un riesgo que antes quedaba en segundo plano: cuando residencia, empresa y patrimonio están en el mismo lugar, un solo evento puede golpearlos a los tres a la vez.
Y esta es una fragilidad que no afecta solo a Dubái. Afecta a cualquier estructura bancaria construida sobre una sola jurisdicción.
Si vives en los Emiratos y quieres entender cómo distribuir tu patrimonio de forma más sólida, el equipo de GloboBanks ofrece un primer análisis confidencial de tu perfil.
Solicita tu preanálisis confidencial.
Hacia dónde se mueve el capital de quienes viven en los Emiratos
Cuando un patrimonio busca un puerto más sólido, las plazas creíbles son pocas. Según el Global Wealth Report 2026 de BCG, las principales plazas del mundo por patrimonio gestionado para clientes extranjeros son Suiza y Hong Kong, con unos 2,9 billones de dólares cada una, seguidas de Singapur con unos 2,1 billones. Para quienes viven en Dubái, las tres opciones que vemos con más frecuencia son estas.
Tercer lugar: el Principado de Mónaco
Mónaco es la opción para quien quiere su capital en Europa, en un entorno discreto y muy controlado. Es una plaza más cerrada e independiente que Suiza, con algunos de los controles de entrada más estrictos que existen. En 2024, el Principado fue incluido en la lista gris del GAFI, el organismo internacional contra el blanqueo de capitales, y desde entonces está completando las reformas para salir de ella. Para quien abre una cuenta, esto implica controles muy exhaustivos sobre el origen de los fondos.
Tiene sentido sobre todo para quienes cuentan con patrimonios multimillonarios, piensan en clave de inversión y proceden de jurisdicciones no europeas, hacia las que los bancos monegascos son tradicionalmente más abiertos que los suizos.
Segundo lugar: Singapur
Singapur ofrece una diversificación real, en un tercer continente y lejos del Golfo, con uno de los sistemas bancarios más sólidos del mundo. El verdadero obstáculo es el acceso: por tu cuenta, las cuentas private de alto nivel suelen pedir uno o dos millones de dólares de depósito. Con nuestra introducción, hablamos de unos 200.000 dólares, con apertura en remoto.
Para un patrimonio millonario es una opción excelente, sobre todo si tienes intereses comerciales en Asia.
Primer lugar: Suiza
Suiza sigue siendo el referente mundial de la banca privada. Sus bancos están construidos para custodiar y hacer crecer los patrimonios con el tiempo, de generación en generación. Y una relación con un banco private suizo tiene un efecto que pocos consideran: cambia la forma en que cualquier otro banco lee tu perfil. Es la referencia bancaria más fuerte que existe.
Aun así, el acceso por cuenta propia es difícil. Estos bancos no hacen publicidad y prefieren a un número reducido de clientes seleccionados y referenciados. Sin introducción, suele hacer falta presencia física en Lugano o Zúrich, depósitos de uno a cinco millones y costes de mantenimiento del orden de miles de euros al año.
Gracias a los acuerdos de introducción con algunos de los mejores bancos privados suizos, nuestros clientes acceden a condiciones muy diferentes:
- depósitos reducidos de 5 a 10 veces, a partir de 200.000-500.000 euros;
- comisiones de mantenimiento eliminadas o reducidas drásticamente;
- un relationship manager que habla tu idioma;
- apertura en remoto y con prioridad, en unos 30-45 días.
Cómo mantener tu vida en Dubái y tu capital en Suiza
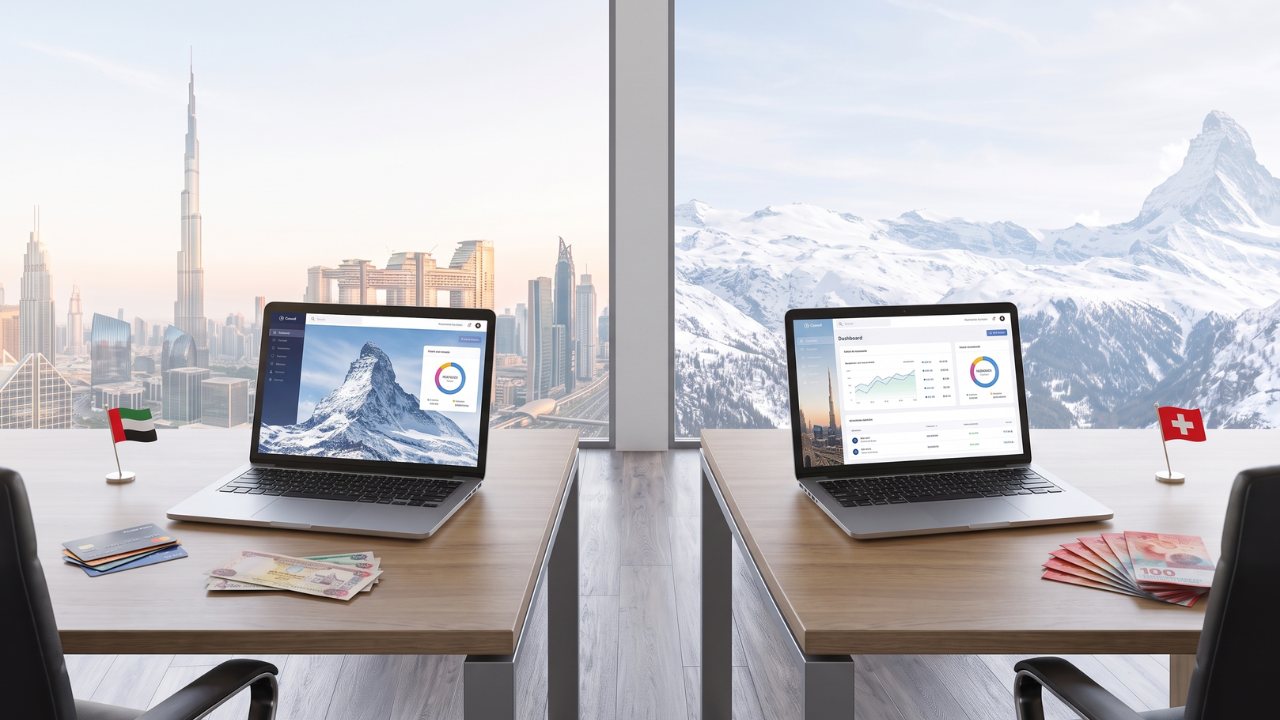
Llegamos a la estrategia prometida al principio. Dubái y Suiza pueden convivir dentro del mismo setup bancario, cada uno con un rol preciso.
Sigues siendo residente en Dubái. Allí mantienes la empresa, la cuenta operativa para cobros y pagos, tu vida cotidiana, con toda la comodidad de los Emiratos.
La liquidez que no necesitas para la operativa, en cambio, está en un banco private suizo. Es tu tesorería: la alimentas periódicamente, no la usas para gastos cotidianos y la haces trabajar con una gestión patrimonial seria.
El resultado es simple. Si mañana tu banco local tiene un problema, si una transferencia queda bloqueada en revisión o si la región atraviesa otra fase de tensión, tu patrimonio no está ahí. Está custodiado por una entidad suiza, bajo un regulador suizo.
Una aclaración útil: algunos bancos suizos tienen también sedes en otras jurisdicciones, como Panamá o las Bahamas. Pueden ser muy buenas soluciones, pero antes de abrir una cuenta hay que verificar dónde quedan registrados legalmente tus activos. Según la estructura, dos cuentas en el mismo banco pueden representar una diversificación real o ninguna.
Si quieres profundizar en la lógica de la cuenta operativa, la cuenta de respaldo y la cuenta private, lo explicamos en detalle en este artículo sobre la estructura de tres cuentas.
El error más común: pensar en el banco al final
En las semanas de más tensión en el Golfo hemos visto repetirse siempre el mismo patrón. Empresarios que planificaban una mudanza completa, con residencia, empresa, casa y colegio de los hijos, dejaban el banco al final de la lista.
Luego una transferencia se bloqueaba, o todo un flujo quedaba bajo revisión, y se encontraban con el dinero en la cuenta sin poder moverlo. En ese momento, buscar deprisa una cuenta en Suiza, Singapur o Mónaco significa toparse con depósitos enormes, meses de espera y, a menudo, un rechazo, porque los mejores bancos desconfían de quien llega en plena emergencia.
Las familias que mejor gestionan esta fase razonan al revés. Ningún lugar se considera definitivo, y ninguna decisión se toma impulsada por el miedo. Colocan la residencia donde conviene, la operativa donde es cómoda y el capital donde está mejor protegido, repartido en varias cuentas y nunca en una sola.
Y, sobre todo, ponen el capital a salvo primero, cuando hay calma y se puede elegir con la cabeza fría.
Preguntas frecuentes
¿Es legal que un residente en Dubái tenga una cuenta en Suiza?
Sí, tener cuentas en varias jurisdicciones es perfectamente legal, siempre que los fondos se declaren según las normas de tu país de residencia fiscal. Los bancos suizos participan en el intercambio automático de información fiscal, así que esta estructura es transparente por definición: sirve para distribuir el riesgo.
¿Tengo que ir a Suiza para abrir la cuenta?
Por cuenta propia, a menudo sí. A través de una introducción, en la mayoría de los casos la apertura se hace íntegramente en remoto.
¿Cuánto hace falta para empezar?
Depende del banco y de tu perfil. Con la introducción de GloboBanks, el acceso a los bancos privados suizos parte de 200.000-500.000 euros, frente al uno a cinco millones que se exige a quien se presenta por su cuenta.
Cómo construir tu setup bancario
GloboBanks trabaja con más de 60 entidades bancarias en más de 15 jurisdicciones, y su trabajo es precisamente este: diseñar la estructura correcta y abrir las puertas que, por tu cuenta, permanecerían cerradas.
Las jurisdicciones adecuadas no son las mismas para todos. Dependen de dónde resides, de dónde opera tu empresa y de cómo se mueve tu dinero. Por eso el primer paso es siempre un análisis de tu caso específico.
Si quieres entender qué setup tiene sentido para ti, el equipo ofrece un primer análisis confidencial, sin compromiso.
Contacta con el equipo para tu preanálisis.
