


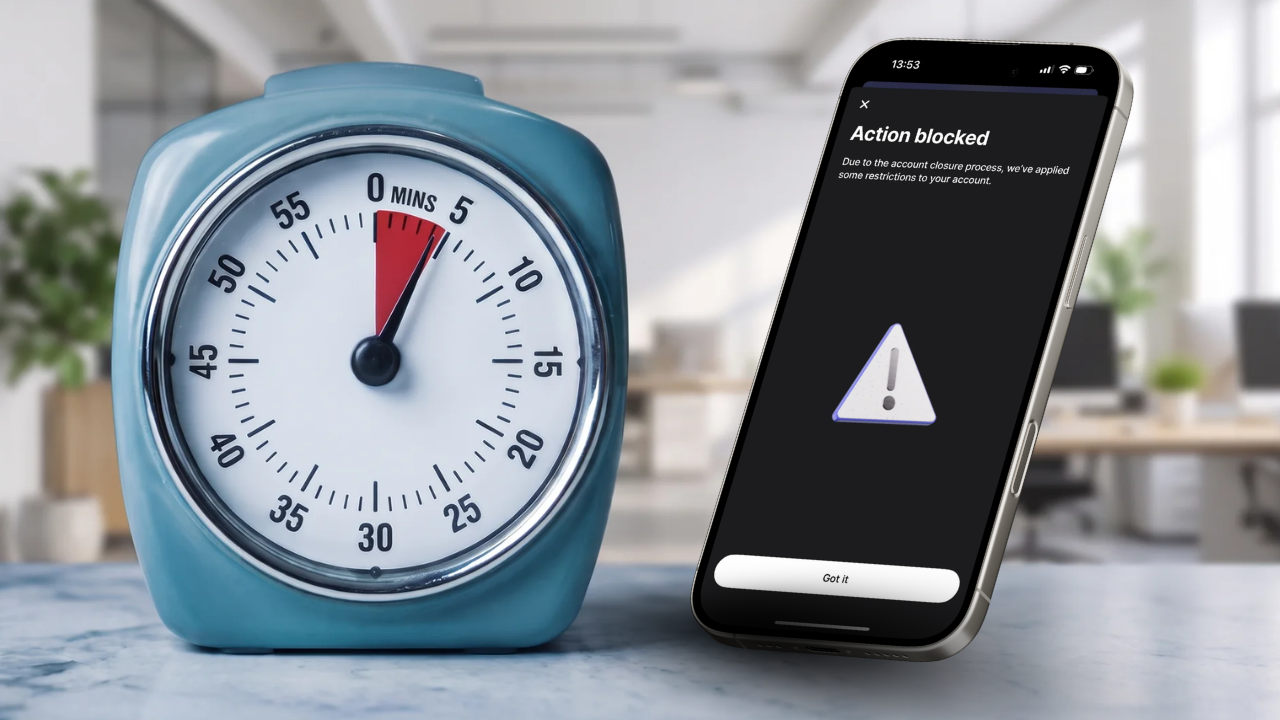
La mayoría de las plataformas fintech publicitan la misma cosa como punto fuerte: «abre la cuenta en pocos minutos». Algunas se jactan de la apertura en segundos. El supuesto es que esta es una señal de calidad: un banco eficiente es un banco fiable, velocidad equivale a sofisticación.
Los datos de 2026 sugieren lo exactamente contrario.
Una fintech que abre la cuenta en cinco minutos ha invertido cinco minutos en decidir si aceptarte como cliente.
Ha verificado que no estás en una lista de sanciones y que tus documentos no son obviamente falsos. Fin.
Todo lo demás (la procedencia de los fondos, la estructura de tu negocio, el patrón de transacciones que típicamente realizas) no se evalúa en la apertura. Se evalúa después, en el momento en que ya has depositado tu capital y estás intentando moverlo.
Qué significa realmente «cuenta abierta en 5 minutos»
La due diligence no desaparece cuando el onboarding es rápido. Se desplaza.
El modelo de negocio de las plataformas fintech con onboarding ultra-rápido está estructurado de modo preciso: aceptar a todos, luego filtrar los problemas después.
El punto es que cuando la plataforma filtra, eres tú quien experimenta la fricción operativa.
Tu transferencia permanece bloqueada mientras ellos piden documentos.
Tu cuenta se limita mientras ejecutan su compliance review.
Tu problema, sus tiempos.
Las solicitudes documentales pueden llegar en fases, desde departamentos diferentes, para la misma transacción.
Quien ha operado con importes de cientos de miles y millones de euros en estas plataformas lo sabe: el costo de una relación «rápida» en la apertura se paga en el peor momento, cuando esa transferencia debe salir inmediatamente.
Cómo funciona la apertura en un banco físico de alto nivel
Los bancos físicos internacionales de alto nivel, por ejemplo, tienen procesos de onboarding que típicamente requieren meses para un perfil estándar.
Y el proceso incluye típicamente documentación de identidad certificada, prueba de residencia, 2-3 años de documentación fiscal, una revisión completa del origen de los fondos, una referencia bancaria, y un compliance officer que lee el archivo antes de cualquier decisión de apertura.
No se trata de administración lenta: es el trabajo real de entender quién es un cliente antes de aceptar su capital.
Cuando la apertura se aprueba en una institución con due diligence adecuada, el relationship manager asignado a la cuenta ha leído tu archivo.
Sabe qué hace tu negocio y de dónde proviene la facturación, y tiene una referencia de cómo se presenta un mes de transacciones normales para ti.
Esta comprensión tiene una consecuencia directa en la experiencia cotidiana: el banco no necesita interrogarte sobre cada pago porque ya tiene una referencia de tu actividad.
Una transferencia importante hacia un partner en Singapur no activa un bloqueo porque la institución sabe que es coherente con tu modo de operar.
Más difícil es entrar, más protegido estás una vez dentro.
Es exactamente así como funciona el risk management cuando se hace correctamente, aunque inicialmente parezca paradójico.
Revolut y la sanción de más de 11 millones de euros
Un ejemplo llamativo y reciente.
El 2 de abril de 2026 la Autoridad Garante de la Competencia y del Mercado italiana impuso a Revolut una sanción total superior a 11 millones de euros, articulada en tres violaciones distintas.
- Cinco millones por publicidad engañosa sobre productos de inversión.
- Cinco millones, y esta es la formulación oficial del provvedimiento, por la «gestión agresiva de las condiciones de bloqueo y suspensión de cuenta, con aviso previo inadecuado y asistencia al cliente inadecuada».
- Y 1,5 millones por no haber proporcionado información clara sobre qué IBAN los clientes estaban efectivamente recibiendo.
La AGCM, después de una instrucción formal, concluyó por escrito que una de las plataformas fintech más utilizadas en Europa estaba gestionando sistemáticamente las restricciones de cuenta de modos legalmente clasificados como agresivos, sin aviso previo adecuado y sin el soporte al cliente para resolverlos.
Si tienes capitales significativos que pasan a través de una plataforma digital y quieres entender si tu infraestructura aguantará cuando realmente necesites mover ese dinero, el primer paso es un análisis preliminar del caso con el equipo de GloboBanks: sirve para hacer un mapeo honesto de tu exposición operativa antes de que el problema se manifieste. Contacta la oficina aquí.
Qué cambia después de una due diligence bien hecha
El reverso de la medalla (lo que la experiencia bancaria cotidiana se convierte cuando la institución ha hecho el trabajo por adelantado) es la parte que la mayoría de los clientes descubre solo después de haber vivido ya la alternativa.
Cuando un banco serio ha construido un cuadro completo de quién eres antes de aceptar tu capital, la relación operativa cotidiana funciona de modo estructuralmente diferente.
El relationship manager asignado a tu cuenta es una persona de carne y hueso con nombre y número de teléfono. Si algo inusual emerge, te llama y pregunta.
En definitiva, es a todos los efectos una relación bancaria que prioriza la asistencia y el bienestar del cliente.
La compliance review que te pareció invasiva en la apertura es exactamente lo que hace que la relación sea sin fricción después. El banco ya sabe quién eres y no necesita continuar preguntándolo.
¿Quieres entender si tu actual infraestructura bancaria aguantará cuando realmente la necesites?
El primer paso es un análisis preliminar del caso con un consultor senior del equipo de GloboBanks.
En esa conversación mapeamos dónde tienes hoy tu capital, qué tipo de transacciones realizas típicamente, y si el setup que tienes realmente aguanta tu operatividad sin interferencias cuando cuenta.
Si la cuenta sobre la que contabas para una transferencia de cientos de miles de euros fue abierta en dos minutos por una plataforma que apunta al marketing y a encontrar el mayor número de clientes posible, esta es la conversación que hay que tener antes de necesitar que esa cuenta funcione.
Escribe a este enlace para reservar tu análisis preliminar.
